

Luni, 2 noiembrie, am vazut imaginile de la incendiul produs la Complexul Diamond. Fum gros. 12 autospeciale de pompieri. Mai multe saloane de evenimente lipite unul de altul, cuprinse de flacari. 8 corpuri de cladire afectate. Din fericire, fara victime. Primul meu gand a fost la oameni. Al doilea…. la calendarul lor. Cate nunti, cate botezuri, cate petreceri de firma erau programate acolo pentru lunile urmatoare? Nu stim ce asigurare avea afacerea si nici ce a provocat incendiul. Si nu despre ei e articolul asta. E despre noi. Antreprenorii care ne uitam la stire, oftam si ne spunem in gand „mie nu mi se poate intampla”.
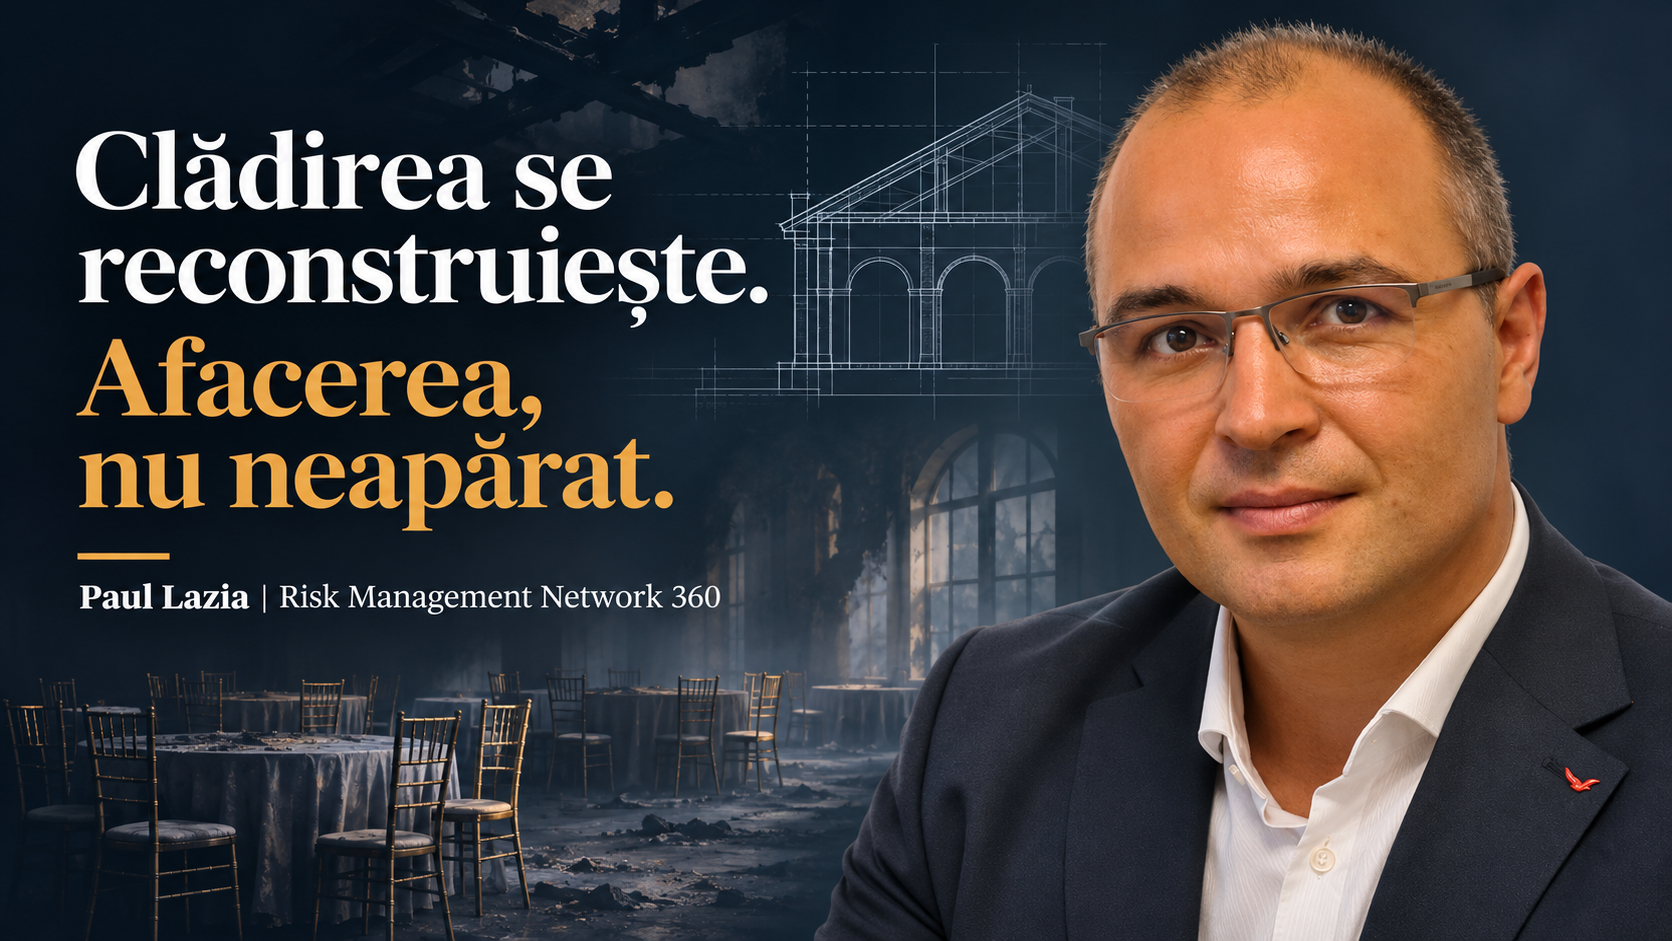
L-am rugat pe Paul Lazia sa ne ajute sa citim stirea altfel. Paul este fondatorul Risk Management Network 360 (RMN 360), unde oferă consultanță în evaluare de risc/ risk management si asigurari corporate. Inainte a lucrat ca broker si ca underwriter, iar astazi este President Elect si membru fondator al CPCU Society Romanian Chapter.
Paul, cand vezi o stire ca incendiul de la Diamond, care e primul lucru la care te gandesti ca om de risc?
„Nu la cladire, ci la ziua de maine a afacerii. Cladirea se reconstruieste. Intrebarea e daca firma supravietuieste lunilor in care nu poate functiona. O sala de evenimente are deja nunti si botezuri rezervate pentru luni de zile, avansuri incasate, angajati, furnizori. Imi tresare in minte si o alta idee: in inertia activitatii, oamenii uita sa-si ia masurile preventive. Intreruperea alimentarilor, curatenia la locatie, limitarea depozitelor cu materiale combustibile.
Apoi fac, aproape automat, o analiza scurta a pierderii. Pe langa daunele materiale, care il pot lasa pe antreprenor cu credite bancare neplatite, apar daunele financiare, adica veniturile pe care nu le mai face. Si apare impactul social: angajati care vor fi disponibilizati. Daca polita acopera doar zidurile, antreprenorul poate primi bani pentru reconstructie si totusi sa inchida.”
Multi antreprenori cred ca daca au „o asigurare”, sunt acoperiti. Unde e capcana?
„Cea mai des intalnita capcana e impresia ca asigurarea te acopera pentru orice eveniment. Lumea uita de excluderile si de limitarile unei polite. Apoi, detaliile. Daca cladirea e asigurata la o valoare mai mica decat cea reala, despagubirea scade proportional, chiar si la o dauna partiala. Conteaza ce anume e asigurat: cladirea, dar si echipamentele, mobilierul, stocurile, amenajarile facute de chirias. Si conteaza cine e asigurat, mai ales cand proprietarul cladirii si operatorul afacerii sunt entitati diferite.
Vad des companii cu polite diferite pentru aceeasi locatie: una pentru cladire, una pentru continut, una pentru echipamente si utilaje. Fara sa se gandeasca ca toate sunt expuse, pana la un anumit nivel, acelorasi riscuri. E ca si cum ai spune ca ai un autoturism, dar tu ai doar piesele, fara ca masina sa fie asamblata. O polita trebuie construita in functie de domeniul de activitate al companiei si de riscurile lui specifice. Si mai presus de orice, trebuie sa protejeze riscurile proprietarului, nu neaparat pe ale finantatorului. Recomandarea mea: reciteste polita o data pe an, cu cineva care stie sa o citeasca.”
Ce inseamna concret clauza de intrerupere a activitatii si de ce o gasim atat de rar la IMM-uri?
„Numele ei corect e «Pierdere de Marja Bruta din Intreruperea Activitatii». Si e rar intalnita nu numai la IMM-uri. Marea majoritate a companiilor din Romania nici nu o cunosc, pentru ca isi incheie politele mai ales ca pe o obligatie venita de la colaboratori si finantatori. Concret, e o extensie a politelor de bunuri sau a celor de avarii accidentale ale utilajelor. Acopera pierderile financiare, adica profitul net si cheltuielile fixe care continua dupa aparitia unui risc asigurat pe acele polite: salarii, chirii, rate. Ce nu stie lumea: in costurile fixe care se pot despagubi se poate include chiar si rata la credit.
Conteaza doua cifre din polita: perioada de asteptare inainte sa inceapa plata si perioada maxima de despagubire. Pentru o reconstructie care poate dura mai mult de un an, o acoperire de 6 luni poate sa nu fie suficienta.Principiul de baza al asigurarilor este «repunerea in starea initiala». De aceea cred ca aceasta acoperire ar trebui sa faca parte din orice pachet de asigurare, ca sa poti fi rezilient cand apare un eveniment ca un incendiu.”
Ce se intampla cu clientii care aveau evenimente programate acolo? Cine raspunde?
„Aici intra raspunderea contractuala fata de clienti si furnizori. Afacerea trebuie sa returneze avansuri sau sa gaseasca alternative, iar asta e o pierdere de lichiditate exact cand nu ai venituri. Raspunderile contractuale, in sine, nu pot fi asigurate. Sunt situatii in care se pot acoperi garantii de buna executie, dar in acest moment astfel de asigurari nu se gasesc in Romania. Totusi, «Costurile crescute de lucru», in engleza Increased Cost of Working, pot fi incluse in acoperirea de Pierdere de Marja Bruta sau chiar separat pe polita.
Si partea buna: o afacere care are un plan de continuitate (o locatie partenera, o lista de clienti, un mesaj pregatit) isi poate pastra o parte din clienti si reputatia. Exact ce spuneam mai devreme: asigurarea ar trebui construita pentru continuitatea activitatii si pentru mentinerea activitatii comerciale a companiei.”
Cat de mult conteaza autorizatiile si conformitatea pe partea de siguranta la incendiu, din perspectiva asiguratorului?
„As intoarce intrebarea. Autorizatiile si conformitatea la incendiu nu ar trebui analizate din perspectiva asiguratorului, ci doar din perspectiva antreprenorului. Ele sunt masurile minime pentru protectia propriei afaceri. Si nu ajunge sa le ai pe hartie. Conteaza mentinerea continua a proceselor de curatenie, mentenanta si verificare, si urmarirea lor. Asiguratorul, desigur, intreaba de ele. La subscriere vrea sa stie de autorizatii, sisteme de detectie, stingatoare, instalatii electrice verificate. La dauna, expertul se uita daca declaratiile de la incheierea politei corespund realitatii. O neconformitate poate complica sau reduce despagubirea, in functie de conditiile politei. Preventia nu e doar o obligatie legala, e parte din contractul cu asiguratorul.”
Ce ar trebui sa faca un antreprenor in primele 48 de ore dupa un incendiu?
„Pe langa anuntarea autoritatilor si procedurile legale, antreprenorul trebuie sa fie activ in relatia cu asiguratorul si sa-l instiinteze in termen de 48 de ore sau cat se poate de repede. Constatarea trebuie facuta cat mai devreme, ca sa poata fi observate toate elementele incendiului. Orice modificare a spatiului sau a bunurilor afectate poate duce la limitarea sau chiar la lipsa despagubirii. Deci nu incepi curatenia sau demolarea inainte de acordul expertului. Documentezi tot: actele de la autoritati (ISU, Politie), fotografii, video, liste de bunuri, facturi, cheltuielile de urgenta. Si documentezi pierderea suferita atat material, cat si financiar, daca ai acoperirea de Pierdere de Marja Bruta. Apoi comunici repede cu clientii si cu angajatii. Haosul din primele zile costa bani mai tarziu, la evaluarea daunei.”
Daca un antreprenor care ne citeste acum ar face un singur lucru saptamana asta, care ar fi acela?
„Sa-si puna o singura intrebare: in cazul unui astfel de eveniment, inchid afacerea si raman cu creditele, sau am o solutie de continuitate? Sa puna polita pe masa si sa raspunda sincer: «Daca maine ard complet, din ce platesc salariile luna viitoare?» Daca raspunsul nu e clar, are un gol de acoperire. Orice companie ar trebui sa aiba o asigurare care sa-i dea puterea sa reziste si sa treaca peste un astfel de eveniment. Dar produsul acesta trebuie construit in urma unei analize de risc, facuta cu un consultant independent. Dureaza putin si poate face diferenta intre o pauza si o inchidere.”
Am intrat in interviul cu Paul Lazia crezand ca vom vorbi despre asigurari și am iesit vorbind despre continuitate.
Pentru ca intrebarea lui nu e „ai o polita?”. Intrebarea lui e „ce se intampla cu oamenii tai, cu clientii tai si cu creditele tale in ziua de dupa?”.
Si, da, e o intrebare incomoda. Mai ales cand afacerea merge bine si ai impresia ca nu ai timp de asa ceva.
Totusi, e o intrebare pe care o poti pune azi, la birou, cu o cafea in fata si polita pe masa. Nu dupa.
Tu stii din ce ai plati salariile luna viitoare?
Scrie-mi in comentarii. Sunt curioasa cati dintre noi au un raspuns clar.
Informatiile din acest articol au caracter general. Fiecare companie are nevoie de o analiza pe propriile riscuri, facuta cu un specialist.
Get real time update about this post category directly on your device, subscribe now.
